

Abogado especializado en casos de mala fe de Orange Insurance
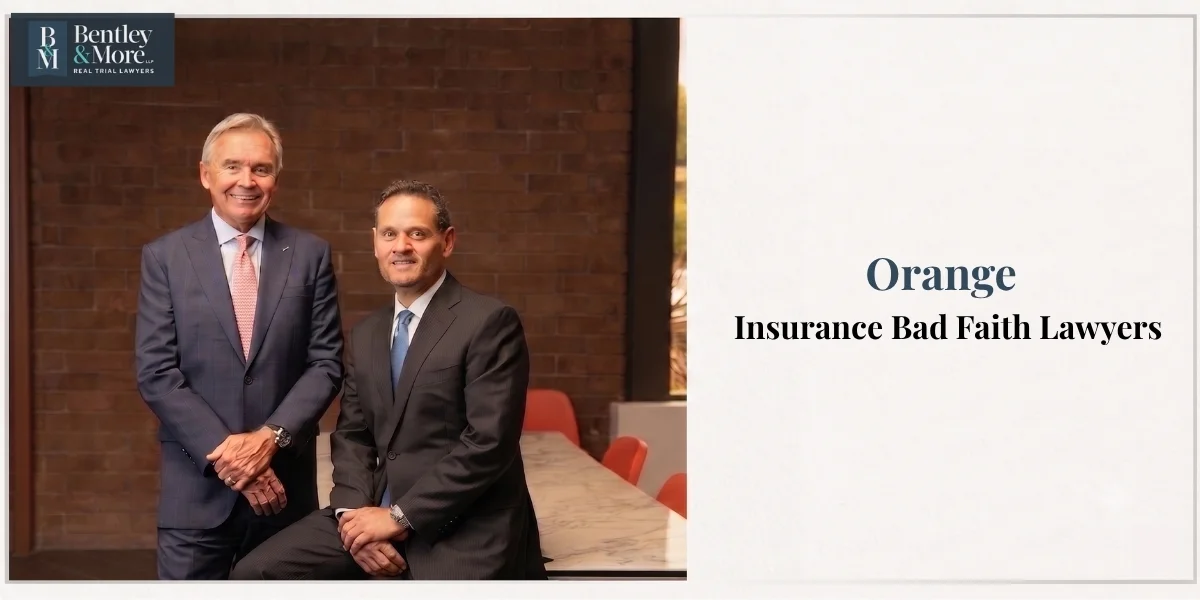
Mala fe en el seguro de confianza Abogado en Orange, California
La mala fe de una aseguradora no se parece a una disputa normal por un reclamo. Pagaste tus primas durante años y presentaste tu reclamo como se debe. Ahora, la compañía que prometió protegerte está retrasando el pago, subestimando lo que perdiste o buscando una excusa para negarte la indemnización. Eso es frustrante. Según la ley California, también puede ser ilegal.
Bentley & More LLP es un Abogado especializado en casos de mala fe de la aseguradora Orange equipo que actualmente se enfrenta a dos de las grandes aseguradoras, AAA y USAA, por la forma en que manejaron las reclamaciones de los propietarios de viviendas de Southern California tras los incendios forestales de 2025. Nuestro abogado especializado en lesiones personales Nuestro equipo también puede ayudarte a entender tus opciones legales cuando las acciones de una aseguradora te causen daños o pérdidas adicionales.
Contáctanos y deja que un abogado revise lo que tu aseguradora ha hecho hasta ahora. Te diremos si se ha pasado de la raya y si podrías tener derecho a una indemnización.
| Abogado del Año de Best Lawyers®, 2023 y 2026 – Greg Bentley | 2027: Southern California Super Lawyers®: entre los 50 mejores en Orange County – Keith More | Cientos de millones en acuerdos y sentencias | Al servicio de Orange County desde 2016 |
Programa una consulta gratuita
¿Por qué nos enfrentamos a AAA y USAA por las reclamaciones relacionadas con los incendios forestales?
En junio de 2025, presentamos una demanda contra USAA y las aseguradoras afiliadas a la AAA en nombre de los propietarios de viviendas de Southern California cuyas reclamaciones por incendios forestales, en nuestra opinión, fueron sistemáticamente subaseguradas. El Los Angeles Times, el Insurance Journal y ConsumerAffairs han cubierto el caso. Nuestros clientes pagaron por una cobertura que esperaban les permitiera reconstruir sus hogares. En cambio, muchos recibieron indemnizaciones que les dejaron con un déficit de cientos de miles de dólares, según nuestra demanda.
Tratamos todos los casos de mala fe de las aseguradoras de la misma manera. Obtenemos el expediente del ajustador, lo comparamos línea por línea con la póliza real y documentamos cada retraso, cada oferta a la baja y cada excusa que la aseguradora utilizó para evitar pagar lo que debía. Ese es el proceso que aplicamos a una reclamación por incendio forestal, a una reclamación de responsabilidad civil rechazada o a cualquier póliza que una aseguradora se niegue a cumplir.
Los tipos de conducta indebida de las aseguradoras que atendemos
La mala fe en los seguros abarca más que la denegación de un reclamo. La ley California reconoce varias formas en que una aseguradora puede incumplir su obligación hacia ti, y armamos los casos en torno a cada una de las que identificamos en tu expediente. En algunos casos, esto incluye:
- Denegación injustificada de un reclamo: Tu aseguradora rechazó un reclamo válido sin investigar a fondo lo que pasó.
- Ofertas de acuerdo a la baja: La indemnización no se acerca ni de lejos a lo que indican tu póliza, tus cotizaciones de reparación o tus facturas médicas.
- Demora injustificada: Tu aseguradora retrasa la tramitación de tu reclamo durante meses sin dar una explicación clara ni un plazo de tiempo.
- No investigar: El perito nunca inspeccionó los daños en persona ni entrevistó a las personas que presenciaron lo ocurrido.
- Tergiversación del texto de las pólizas: tu aseguradora te dice que algo no está cubierto cuando tu póliza indica lo contrario.
- Tácticas procesales de mala fe: Tu aseguradora alarga el proceso judicial para presionarte a que aceptes un acuerdo por un monto menor al valor de tu reclamo.
Señales de que tu aseguradora está actuando de mala fe
No toda demora en la liquidación de un reclamo o disputa sobre la cobertura constituye mala fe. A continuación se explica qué es lo que suele distinguir un desacuerdo común de una conducta que la ley California no protege:
- Silencio: tu aseguradora dejó de responder a tus llamadas, correos electrónicos o cartas sobre tu reclamo.
- Cifra a la baja: La oferta que recibiste es mucho menor que tus cotizaciones de reparación, tus gastos médicos o los costos de reemplazo.
- No hubo una inspección real: El perito rechazó tu reclamo sin siquiera inspeccionar los daños en persona.
- Solicitudes repetidas: Tu aseguradora sigue pidiéndote, una y otra vez, documentos que ya le enviaste.
- Exclusión que no encaja: La carta de rechazo menciona una exclusión de la póliza que no coincide con lo que realmente contrataste.
- Oferta anticipada apresurada: Tu aseguradora te ofreció un acuerdo rápido y por un monto bajo justo después de un desastre, antes de que pudieras obtener tus propios presupuestos.
Si dos o más de estos puntos coinciden con lo que estás viviendo, vale la pena que revisen tu expediente antes de aceptar la última oferta de tu aseguradora.
Preguntas frecuentes sobre Orange, CA IMala fe en materia de seguros Leyes
¿Ha manejado antes casos como el mío en Orange?
En Naranja, actualmente estamos demandando a AAA y USAA por la forma en que manejaron las reclamaciones de los propietarios tras los incendios forestales de 2025. Ese mismo proceso —solicitar el expediente del perito y compararlo con la póliza real— se aplica a cualquier aseguradora que retrase, subestime o rechace una reclamación válida. Cada caso comienza con una revisión completa de su póliza y de todo lo que su aseguradora ha hecho hasta el momento.
¿Cuánto cuesta contratar a un abogado especializado en casos de mala fe de las aseguradoras? en Orange?
En Orange, manejamos casos de mala fe en seguros a comisión. Eso significa que no pagas nada por adelantado y solo recibimos nuestros honorarios si logramos recuperar dinero para ti. Tu primera consulta es gratuita y te diremos con claridad si vale la pena seguir adelante con tu caso antes de que te comprometas a nada.
¿Cuánto tiempo tarda un caso de mala fe de una aseguradora en California?
En California, depende de cuánto tiempo siga negándose tu aseguradora a pagar lo que debe. Algunos casos se resuelven en cuestión de meses una vez que la aseguradora ve que estamos dispuestos a llevar el caso a juicio. Otros tardan más, especialmente cuando la aseguradora sigue negando haber actuado mal o alarga el proceso de presentación de pruebas. Te daremos un plazo realista una vez que hayamos revisado tu expediente.
¿Cuánto tiempo tengo para presentar una demanda por mala fe en un caso de seguro? ¿en California?
Según la ley California, el plazo para presentar una demanda depende del tipo de reclamo que se presente. Si se presenta una demanda por incumplimiento de una póliza de seguro escrita, por lo general se cuenta con cuatro años (California Código de Procedimiento Civil, artículo 337). Sin embargo, la mayoría de las demandas por mala fe son diferentes. Se basan en el deber de buena fe de tu aseguradora, no en la póliza escrita, y, por lo general, deben presentarse dentro de un plazo de dos años (California Código de Procedimiento Civil, art. 339). Algunas pólizas también establecen sus propios plazos, que suelen ser más cortos. Dado que el plazo adecuado depende de tu caso específico, vale la pena que un abogado lo confirme lo antes posible.
¿Necesito un abogado si mi aseguradora ya me hizo una oferta?
Una oferta inicial suele ser la primera cifra que propone la aseguradora, no la mejor. Una vez que firmas una exención, por lo general renuncias al derecho de pedir más, incluso si tus pérdidas resultan ser mayores de lo esperado. Antes de aceptar cualquier cosa, consulta a Orange sobre la mala fe de las aseguradoras abogado Compara la oferta con tu póliza actual y tus pérdidas reales.
Si tu situación no se ajusta exactamente a ninguna de estas preguntas, contáctanos y te diremos cuál es tu situación.
Haz que revisen tu reclamo de seguro antes de aceptar una oferta inferior
No tienes por qué creerle a tu aseguradora en cuanto al valor de tu reclamación. Póngase en contacto con Bentley & More LLP y cuéntanos qué ha pasado con tu reclamo hasta ahora, incluyendo cualquier carta de oferta o de rechazo que hayas recibido. Lo analizaremos en relación con tu póliza actual y te informaremos si tu aseguradora actuó de mala fe y, de ser así, cuál podría ser el valor de tu caso.
Programa una consulta gratuita
Testimonios de clientes
“No puedo agradecer lo suficiente a Bentley & More, especialmente a Steve. Tras el fallecimiento de mi papá en un accidente automovilístico, consiguieron un acuerdo por el que estamos muy agradecidos. Desde el principio, se aseguraron de que estuviéramos bien atendidos, encargándose de todo para que no tuviéramos que preocuparnos. Steve hizo mucho más de lo que se esperaba de él, siempre estuvo ahí cuando necesitábamos apoyo, y fue un gran alivio saber que estábamos en buenas manos. Si estás buscando un bufete que realmente se preocupe, Bentley & More es el indicado. ¡Los recomiendo mucho!” – Kevin Jiménez ⭐⭐⭐⭐⭐
Oficina de Bentley & More LLP
Dirección: 4931 Birch Street Newport Beach, CA 92660
Teléfono: (949) 870-3800

 EN