Inicio » Blog » Cómo funciona la cobertura de seguro de Uber y Lyft (Períodos 0 – 3) en California
|
|
Última modificación el 21 de octubre de 2026
Sufrir una lesión dentro de un auto de transporte compartido o a causa de uno plantea una pregunta urgente: ¿qué póliza de seguro cubre realmente tus lesiones? En California, la respuesta depende de qué estuviera haciendo la aplicación del conductor en el momento del accidente.
La cobertura de seguro de Uber y Lyft pasa por cuatro etapas distintas, y la diferencia entre una póliza de $50,000 y una de $1 millón puede depender de si se había aceptado un viaje segundos antes del impacto.
Nuestro abogados especializados en lesiones personales en Bentley & More LLP Ayuda a las personas lesionadas a determinar qué póliza se aplica y se opone cuando una aseguradora intenta limitar la cobertura aplicable.
Puntos clave
- Período 0 (aplicación desactivada): no se aplica ninguna cobertura para viajes compartidos. La póliza de seguro de auto personal del conductor es la que cubre el riesgo.
- Período 1 (aplicación activada, aún sin viaje): Uber y Lyft ofrecen una cobertura contingente de $50,000 por persona, $100,000 por accidente y $30,000 por daños a la propiedad.
- Períodos 2 y 3 (viaje aceptado hasta el momento de la entrega): se aplica una cobertura de responsabilidad civil comercial de $1 millón.
Averiguar qué período se aplica en el momento exacto del accidente suele ser lo más difícil, y vale la pena tenerlo claro antes de hablar con cualquier perito de seguros.
¿Qué pasa durante el período 0: cuando la app de transporte compartido está desactivada?
El Período 0 se aplica cuando el conductor no ha iniciado sesión en la app de Uber o Lyft. No se aplica la cobertura de ninguna empresa de redes de transporte. El accidente se trata como cualquier otro accidente de tráfico, y la póliza de seguro de auto personal del conductor cubre el siniestro.
Qué sucede durante el periodo 1: mientras un conductor espera a que se le asigne un servicio
El período 1 comienza en el momento en que un conductor inicia sesión y se marca como disponible, y dura hasta que se acepta una solicitud de viaje. Durante el Período 1, la cobertura contingente de la empresa de transporte compartido ofrece:
- $50 000 por muerte o lesiones a una persona
- $100 000 por muerte o lesiones, en total, en un solo accidente
- $30 000 por daños materiales
Ese marco proviene de Código de Servicios Públicos de California, § 5433. Es “contingente”, lo que significa que, por lo general, solo entra en vigor después de que se verifique la póliza personal del conductor. Si esa póliza personal rechaza el reclamo debido a una exclusión por uso comercial, el Período 1 puede dejar a una persona gravemente lesionada con una indemnización muy inferior al costo de su atención médica.
Qué sucede durante los períodos 2 y 3: se acepta una solicitud o hay un pasajero de viaje compartido en el auto
La situación cambia rápidamente una vez que el conductor pulsa “aceptar”. El período 2 comienza en el momento en que se asigna una solicitud de viaje y continúa mientras el conductor se dirige al lugar de recogida. El período 3 comienza cuando el pasajero se sube al vehículo y se extiende hasta que se baja. Para ambos períodos, la ley California exige que la empresa de transporte compartido mantenga una cobertura de responsabilidad civil comercial primaria de $1 millón.
Esa póliza tiene prioridad sobre el seguro personal del conductor, por lo que no hay necesidad de discutir sobre cuál de las dos pólizas debe responder primero. Las víctimas que resulten lesionadas durante un viaje activo pueden consultar un abogado con experiencia en accidentes de transporte compartido en California para exigir responsabilidades a las aseguradoras comerciales.
¿Cómo modificó la ley SB 371 la protección contra conductores sin seguro en 2026?
La cobertura de responsabilidad civil no es la única pieza del rompecabezas. Los pasajeros también necesitan protección cuando otro conductor, culpable del accidente, cuenta con un seguro insuficiente o carece de él. A esto se le conoce como cobertura contra conductores sin seguro o con seguro insuficiente (UM/UIM). Durante años, la cobertura UM/UIM del Período 3 se mantuvo en $1 millón.
Eso cambió bajo Proyecto de ley del Senado n.º 371, que redujo el requisito a $60,000 por persona y $300,000 por accidente para los choques ocurridos a partir del 1 de enero de 2026.
Un pasajero de un servicio de transporte compartido que resulte lesionado por un conductor sin seguro ahora cuenta con una cobertura mucho menor a la que puede recurrir. El límite mínimo de responsabilidad civil de $1 millones para un conductor negligente de Uber o Lyft se mantuvo sin cambios. Los pasajeros lesionados que se recuperan de lesiones graves accidentes de motocicleta en California enfrentan retos similares en materia de seguros al lidiar con los límites máximos de las pólizas y la responsabilidad civil.
¿Por qué las compañías de seguros siguen rechazando estas reclamaciones?
Conocer las cifras en dólares de cada período no garantiza que la reclamación se resuelva sin problemas. Las aseguradoras suelen argumentar que el accidente ocurrió unos segundos antes o después de lo que cree la persona lesionada, lo que hace que el caso pase a un período con menor cobertura.
Un abogado especializado en accidentes de transporte compartido que se ocupe de estos litigios suele solicitar datos de la aplicación, registros de GPS y registros de viajes para determinar la cronología real de los hechos. Es aquí donde los casos se vuelven controvertidos. El relato del conductor, el del pasajero y los datos internos de la empresa no siempre coinciden, y las aseguradoras saben que esa ambigüedad les favorece.
Un abogado con experiencia puede ir más allá de la primera oferta de una empresa y exigir los registros que realmente determinen qué período es el que prevalece.
Preguntas frecuentes
¿Y si el conductor de Uber o Lyft no tuviera la culpa de mis lesiones?
Si otro conductor causó el accidente, la póliza de responsabilidad civil de ese conductor es la que paga primero. La ley California exige que los conductores cuenten con una cobertura de responsabilidad civil de al menos $30,000 por persona y $60,000 por accidente. Si ese conductor no tiene seguro o su cobertura es insuficiente, el pasajero puede recurrir a la cobertura UM/UIM de la empresa de transporte compartido.
¿Cómo puedo demostrar en qué período se encontraba el conductor al momento del accidente?
Los datos de la aplicación, los recibos de los viajes y los registros de inicio de sesión del conductor suelen resolver esta duda. Uber y Lyft conservan esta información y pueden verse obligados a presentarla durante una reclamación o un juicio. Guardar capturas de pantalla de tu propia confirmación del viaje inmediatamente después de un accidente también puede ser de ayuda.
¿Importa si yo era un peatón o iba en otro auto, y no era pasajero de un servicio de transporte compartido?
No mucho. Sigue aplicándose el mismo marco temporal. Si el conductor del servicio de transporte compartido te causó lesiones mientras se dirigía a recoger a un pasajero o durante un viaje activo, se aplica la póliza de responsabilidad civil de $1 millón. Si el conductor solo estaba conectado y a la espera, la cobertura de la empresa de transporte compartido es la cobertura contingente del Período 1, que es menor, y primero se revisa la póliza personal del conductor.
¿Puedo demandar directamente a Uber o a Lyft en lugar de limitarme a presentar una reclamación al seguro?
Quizás. Por lo general, el seguro de la empresa es el primero en responder, pero la ley California no limita tu derecho a reclamar una indemnización por daños y perjuicios superior a los mínimos exigidos cuando la conducta de un conductor causa daños graves. Un caso que implique lesiones graves puede requerir una reclamación más amplia que el pago estándar del seguro. Hablar con un abogado antes de aceptar cualquier acuerdo puede proteger esa opción.
Bentley & More LLP: Un bufete de abogados especializado en lesiones personales California
Un accidente en un vehículo compartido te deja lidiando con las facturas médicas y las confusas reglas de los seguros al mismo tiempo. Averiguar cuál de los cuatro períodos de cobertura se aplica no debería recaer sobre tus hombros mientras intentas recuperarte.
Analizar los datos de las aplicaciones, las marcas de tiempo de los viajes y las pólizas que se superponen suele requerir el tipo de investigación exhaustiva que exigen los casos de lesiones catastróficas. Bentley & More LLP cuenta con recuperó más de $735 millones para clientes lesionados en todo el sur de California y basa sus casos en un sólido enfoque de investigación.
Si resultaste lesionado en un accidente de transporte compartido, un consulta gratuita podemos aclararte cuál es el valor real de tu reclamo según la ley actual California. Ponte en contacto con nuestro bufete hoy mismo para analizar lo que pasó y cuáles podrían ser los próximos pasos.
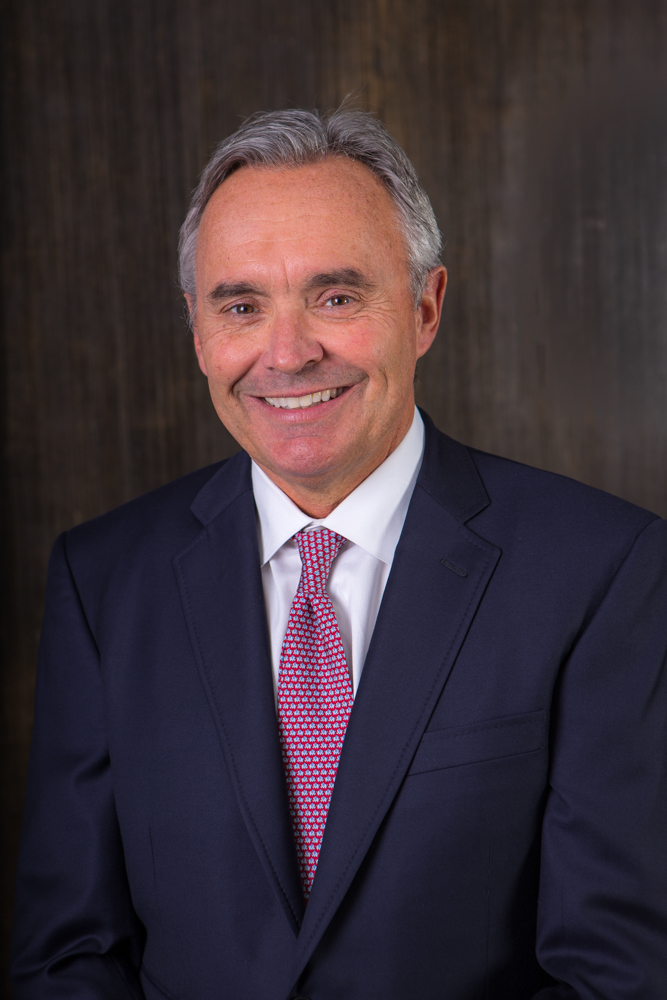
Acerca del autor: Greg Bentley
Cofundador y abogado litigante en Bentley & More LLP
Greg Bentley es cofundador de Bentley & More LLP en Newport Beach, California. Con 36 años de experiencia, representa a demandantes en casos de lesiones personales, muerte por negligencia, responsabilidad por productos defectuosos, mala fe de las aseguradoras, condiciones peligrosas en carreteras y propiedades, y defectos en obras de construcción. Habilitado para ejercer en el Colegio de Abogados de California, Greg obtuvo su título de Doctor en Derecho en la Facultad de Derecho de la Western State University en 1990. Es miembro de varias organizaciones de abogados litigantes a las que solo se puede ingresar por invitación, entre ellas el Colegio Americano de Abogados Litigantes y la Academia Internacional de Abogados Litigantes, y participa activamente en múltiples asociaciones de abogados litigantes a nivel estatal y regional.




 EN