Inicio » Blog » ¿Me cubre mi propio seguro de auto si me atropellan mientras camino o ando en bicicleta en California?
|
|
Última modificación el 18 de octubre de 2026
En muchos casos, sí. Es posible que tu propio seguro de auto te cubra si te atropellan mientras caminas o andas en bicicleta en California, a través de una cobertura que tal vez no se te haya ocurrido revisar. A peatón y bicicleta abogado especializado en accidentes en Bentley & More LLP puede revisar tu póliza y los detalles de tu accidente para decirte qué es lo que se aplica.
Puntos clave
- La cobertura para conductores sin seguro o con seguro insuficiente incluida en tu propia póliza puede pagarte una indemnización incluso si no estabas en un auto.
- La cobertura puede extenderse a los familiares que vivan en el mismo domicilio y estén incluidos en la misma póliza, no solo al titular de la póliza.
- Hay un plazo estricto para presentar la solicitud, y este transcurre sin que te des cuenta mientras aún te estás recuperando.
¿Cómo funciona la cobertura para conductores sin seguro o con seguro insuficiente?
La cobertura para conductores sin seguro (UM) te protege a ti y a los familiares con quienes vives cuando el conductor culpable no cuenta con seguro de responsabilidad civil. Cubre a cualquier persona que se encuentre dentro del vehículo asegurado, que esté subiéndose a él o bajándose de él, así como a sus familiares sobrevivientes en caso de que ocurra un accidente mortal. También te cubre a ti y a tus familiares mientras caminan o andan en bicicleta.
La cobertura para conductores con seguro insuficiente (UIM) cubre la diferencia cuando el conductor culpable tiene seguro, pero este no es suficiente. A partir de enero de 2025, Límites mínimos de responsabilidad de California son de $30,000 por persona y $60,000 por accidente para lesiones corporales, pero esto suele ser insuficiente tras un choque grave. Si cuenta con cobertura UIM, su aseguradora podría pagar una vez que la póliza del otro conductor haya pagado su límite total. Pagará hasta su límite de UIM, menos lo que la aseguradora del otro conductor le haya pagado.
¿Qué pasa cuando el conductor nunca se detiene?
Los accidentes con fuga dejan a los peatones y ciclistas sin un conductor al que demandar. La ley California considera que un conductor que huye no cuenta con seguro a efectos de la cobertura contra conductores sin seguro (UM), siempre y cuando haya habido contacto físico entre el vehículo y tú. Es fundamental reportar el accidente y documentar el contacto, ya que tu aseguradora exigirá pruebas antes de pagar.
¿Quién puede aprovechar esta cobertura?
La cobertura no se limita al titular de la póliza. Dependiendo de los términos de la aseguradora, puede incluir:
- El titular de la póliza, que haya sufrido un atropello mientras caminaba, corría o andaba en bicicleta en cualquier lugar de California
- Familiares que viven en el mismo hogar
- Otros conductores o pasajeros incluidos en la misma póliza
En algunos casos, la póliza de un padre o una madre puede proteger a un hijo que no tiene auto propio.
Una vez que presentas una reclamación por cobertura UM o UIM, tu propia aseguradora se convierte en la parte con la que estás negociando. Guía para el consumidor del Departamento de Seguros de California confirma que esta cobertura debe ofrecerse, pero las aseguradoras aún pueden impugnar las reclamaciones como lo haría cualquier otra aseguradora.
Preguntas frecuentes
¿Mi seguro de auto me cubre si yo no tengo auto, pero un miembro de mi familia sí lo tiene en California?
Sí, a menudo, en California. Muchas pólizas extienden los beneficios de UM y MedPay a los familiares residentes, no solo al titular de la póliza designado.
¿Cuál es la diferencia entre la cobertura MedPay y la cobertura para conductores sin seguro en California?
En el plan California, MedPay paga las facturas médicas independientemente de quién tenga la culpa. UM/UIM cubre daños más amplios, incluyendo el dolor y el sufrimiento, pero solo cuando el conductor culpable no cuenta con un seguro suficiente. Muchos asegurados cuentan con ambas coberturas, y estas pueden funcionar en conjunto.
¿Cuánto tiempo tengo para presentar una demanda después de haber sido atropellado como peatón o ciclista en California?
En California, la mayoría de las demandas por lesiones personales deben presentarse dentro de un plazo de dos años del accidente. Tu reclamo por daños no cubiertos (UM) tiene su propio plazo. Dentro de los dos años siguientes al accidente, debes demandar al conductor culpable, llegar a un acuerdo con tu aseguradora sobre el monto o solicitar un arbitraje por escrito. Confirma la fecha exacta con un abogado lo antes posible.
¿Presentar un reclamo bajo mi propia póliza aumentará mis tarifas de seguro en California?
En el plan California, por lo general, las aseguradoras no pueden aumentar las primas por un reclamo de UM o UIM cuando la culpa no fue tuya. Las reglas varían según la aseguradora.
Bentley & More LLP: Tu bufete de abogados especializado en lesiones personales California
Tramitar reclamaciones de UM, UIM y MedPay implica leer textos de pólizas complicados mientras se lidia con las visitas al médico y la pérdida de ingresos. Las aseguradoras rara vez informan por iniciativa propia de todos los beneficios a los que tienes derecho. Nuestros abogados Revisa la póliza completa, no solo la cobertura obvia de responsabilidad civil, para identificar todas las fuentes de indemnización disponibles.
Los plazos pasan más rápido de lo que uno espera, y si no los cumples, podrías perder la oportunidad de reclamar una indemnización a la que hubieras tenido derecho. Si un auto te atropelló mientras caminabas o andabas en bicicleta en cualquier lugar de California, Póngase en contacto con nuestra firma hoy mismo para averiguar qué es lo que podría cubrir tu póliza.
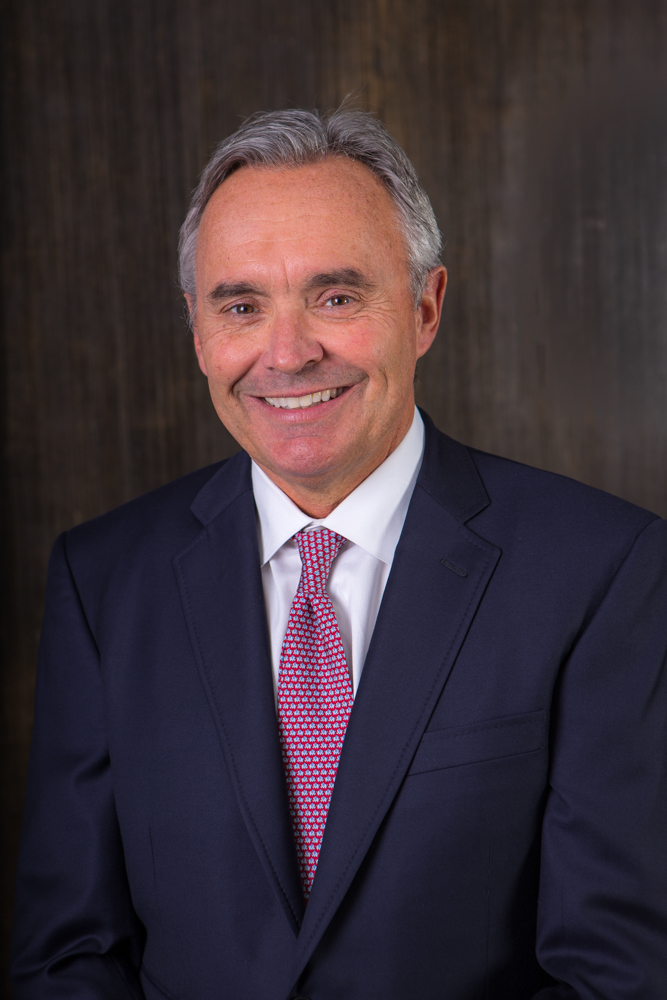
Acerca del autor: Greg Bentley
Cofundador y abogado litigante en Bentley & More LLP
Greg Bentley es cofundador de Bentley & More LLP en Newport Beach, California. Con 36 años de experiencia, representa a demandantes en casos de lesiones personales, muerte por negligencia, responsabilidad por productos defectuosos, mala fe de las aseguradoras, condiciones peligrosas en carreteras y propiedades, y defectos en obras de construcción. Habilitado para ejercer en el Colegio de Abogados de California, Greg obtuvo su título de Doctor en Derecho en la Facultad de Derecho de la Western State University en 1990. Es miembro de varias organizaciones de abogados litigantes a las que solo se puede ingresar por invitación, entre ellas el Colegio Americano de Abogados Litigantes y la Academia Internacional de Abogados Litigantes, y participa activamente en múltiples asociaciones de abogados litigantes a nivel estatal y regional.


 EN