

Abogado especializado en casos de mala fe en seguros Santa Ana
Abogado especializado en casos de mala fe en seguros en Santa Ana, California
Tratar con las compañías de seguros tras un accidente con lesiones personales no es fácil. La situación se complica considerablemente cuando la compañía trata a las víctimas de manera injusta. La “mala fe” de las aseguradoras se refiere a aquellas circunstancias en las que una compañía de seguros rechaza la cobertura de un accidente automovilístico u otra reclamación por lesiones sin motivos justificados para hacerlo.
Si cree que ha sido víctima de mala fe por parte de una aseguradora en los códigos Santa Ana, Irvine o Anaheim, contrate a un abogado especializado en casos de mala fe en seguros; es posible que pueda demandar a la aseguradora por daños y perjuicios adicionales. Póngase en contacto con un Abogado especializado en lesiones Santa Ana para obtener más información sobre sus opciones legales. Bentley & More, LLP, es un bufete de abogados Orange County en el que puedes confiar para enfrentar sin miedo a las grandes compañías de seguros.
Programa una consulta gratuita
Cómo pueden ayudarte nuestros abogados especializados en seguros por mala fe con la denegación de tu reclamación
Nuestros abogados especializados en seguros de Orange County conocen a la perfección las tácticas que utilizan las compañías de seguros para rechazar y menoscabar el valor de las reclamaciones. También entendemos que, ante una lesión, tienes mucho en juego en tu reclamo; tu sustento y tu capacidad para recibir la atención y el apoyo financiero que necesitas dependen de que tus daños se traten con justicia. Cuando las compañías de seguros se niegan a pagar, nuestros abogados especializados en lesiones personales están preparados para enfrentar a las compañías de seguros y conseguirte la justicia que mereces. Comprender Cómo demostrar un caso de lesiones personales en California es fundamental a la hora de documentar los retrasos injustificados de las aseguradoras.
Como bufete de abogados del sur de Estados Unidos especializado en el caso California, con décadas de experiencia combinada en juicios, nos hemos forjado una reputación de excelencia y equidad. Los casos relacionados con reclamaciones de seguros en disputa o acciones de mala fe por parte de los proveedores pueden ser complejos y requieren abogados que sepan cómo preparar y llevar a juicio estos casos. Al revisar Explicación de las leyes sobre lesiones personales en California ayuda a los demandantes a comprender la obligación legal de actuar de buena fe y con equidad. Nuestra firma ha ayudado a clientes a obtener indemnizaciones y acuerdos por varios millones de dólares, y buscamos una compensación completa y justa para cada cliente que representamos.
Mala fe y accidentes y lesiones por discapacidad
Una discapacidad le puede ocurrir a cualquiera, en cualquier lugar y en cualquier momento. Si un accidente traumático —como un choque automovilístico, un resbalón y una caída en el lugar de trabajo o el ataque de un animal— provoca lesiones que afectan la capacidad de la víctima para trabajar, esta se considera “discapacitada” ante la ley. Las personas que no pueden regresar al trabajo debido a lesiones pueden solicitar prestaciones por discapacidad para obtener ingresos para sí mismas y sus familias hasta que puedan hacerlo. El seguro por discapacidad puede marcar una gran diferencia para una familia cuando el principal sustento económico se queda sin trabajo. Cuando las caídas graves en propiedades inseguras causan una discapacidad permanente, es recomendable consultar a un abogado con experiencia en casos de resbalones y caídas garantiza que se evalúen todas las posibilidades de responsabilidad civil tanto del propietario como de la aseguradora.
Existen varios tipos de cobertura de seguro por discapacidad. La cobertura por discapacidad a largo plazo (LTD) a través del empleador varía mucho según el tamaño de la empresa: a marzo de 2025, solo 21% de los trabajadores de empresas pequeñas tenían acceso a un seguro de incapacidad a largo plazo (LTD) proporcionado por el empleador, en comparación con 64% de los trabajadores de empresas con 500 o más empleados, según el Oficina de Estadísticas Laborales de EE. UU.. Consulta con tu empleador para ver si tus prestaciones laborales incluyen cobertura por incapacidad a largo plazo (LTD). Las leyes federales regulan las prestaciones por incapacidad a largo plazo. El seguro de incapacidad individual (IDI) es un tipo de seguro personal que los solicitantes podrían tener que contratar por su cuenta. Las personas con discapacidad también podrían tener derecho a prestaciones por discapacidad del seguro de accidentes de trabajo si la discapacidad se deriva de una lesión que ocurrió mientras la persona realizaba tareas relacionadas con su trabajo.
Las prestaciones del Seguro Social también pueden aplicarse a personas con discapacidades que les impidan trabajar por completo durante al menos un año. La Administración del Seguro Social informa que aproximadamente 74,7 millones de personas recibían prestaciones del Seguro Social o del Ingreso Suplementario de Seguridad (SSI) a fecha de octubre de 2025, con un total de prestaciones mensuales del Seguro Social de aproximadamente $131 mil millones. Revisa tus opciones de prestaciones por discapacidad con tu empleador, un asesor financiero, tus compañías de seguros o un abogado si no estás seguro de cómo solicitar las prestaciones por un accidente o lesión reciente que te haya dejado en situación de discapacidad.
Seguro de invalidez individual

La Oficina de Estadísticas Laborales informa que En 2025, había 22,81 TP12T de personas con discapacidad empleadas., en comparación con el 65,21 TP12T de las personas sin discapacidad. El seguro individual por discapacidad (IDI) es una opción de cobertura que permite a los trabajadores proteger sus ingresos en caso de discapacidad. Se trata de una póliza de seguro individual que reemplaza un porcentaje de los ingresos, comisiones y/o bonificaciones del asegurado si este sufre una lesión o enfermedad que le impida regresar al trabajo. En la mayoría de las pólizas de IDI, no importa si la lesión ocurrió dentro o fuera del trabajo.
IDI ofrece prestaciones mensuales a los asegurados que cumplan con los requisitos, para que puedan enfocarse en su recuperación sin preocuparse por interrupciones en sus ingresos. Las compañías de seguros tienen mala fama por tratar de manera injusta a los solicitantes de prestaciones por discapacidad y del IDI a la hora de cumplir con sus pólizas. Las aseguradoras pueden intentar hacer una oferta mucho menor de lo que le corresponde al solicitante o rechazar de plano una reclamación del IDI. Para proteger tu reclamación, revisa Qué hacer si tienes un caso de lesiones personales en California antes de negociar con los peritos de seguros. Si has cumplido con tu parte, has pagado tus primas y te has comportado de manera profesional, esperas el mismo nivel de integridad de parte de tu aseguradora. Lamentablemente, no siempre es así.
Muchas compañías de seguros actúan de mala fe con el fin de minimizar el monto que deben pagar a los reclamantes. Podrías ser víctima de mala fe por parte de IDI si tu aseguradora rechazó tu reclamo por un motivo que no se aplica a tu caso. Su carta de rechazo debe incluir una explicación de por qué la compañía no acepta su reclamo. Si no hay explicación, contacte a nuestros abogados. Es posible que pueda impugnar un reclamo rechazado al demostrar su discapacidad, ya sea en una negociación de acuerdo o en un juicio con jurado. Esta es un área del derecho en la que nuestros abogados se destacan.
Seguro por incapacidad a largo plazo en Santa Ana
El seguro por incapacidad a largo plazo (LTD) es de un valor incalculable para las personas con discapacidades graves. El seguro LTD ofrece prestaciones para cubrir los gastos médicos, la rehabilitación y la pérdida de ingresos derivados de una incapacidad a largo plazo. Las incapacidades a largo plazo pueden deberse a lesiones traumáticas, lesiones por esfuerzo repetitivo o enfermedades. Cualquier lesión que impida a un trabajador reincorporarse al trabajo, o volver a desempeñar el puesto que ocupaba anteriormente, durante un período de tiempo (según se especifique en la póliza de seguro) puede considerarse una incapacidad a largo plazo.
Reclamaciones por mala fe y el seguro de incapacidad a largo plazo
El origen de tu cobertura de incapacidad a largo plazo (LTD) determina qué reglas se aplican a una reclamación por mala fe. Si usted mismo contrató una póliza individual, o si su plan está exento de la ley federal, las reglas de mala fe California descritas en esta página generalmente se aplican en su totalidad. Pero si su cobertura de LTD proviene del plan de prestaciones grupales de un empleador privado, por lo general se rige por la Ley Federal de Seguridad de los Ingresos de Jubilación de los Empleados (ERISA), la cual excluye las demandas estatales por mala fe y, por lo general, no permite la adjudicación de daños punitivos ni por angustia emocional. La ley ERISA también te otorga al menos 180 días para presentar una apelación por escrito tras una denegación, por lo que es importante actuar con rapidez. Un abogado puede revisar los documentos de tu plan para determinar qué conjunto de normas se aplica a tu reclamación.
Las compañías de seguros LTD pueden ser culpable de actuar de mala fe si atienden las solicitudes de los reclamantes de manera injusta o irrazonable. Esto puede manifestarse de muchas formas y variar según la redacción exacta de la póliza. Lo que se considera ’irrazonable“ a los ojos de la ley puede variar según los detalles de cada caso en particular. Algunos ejemplos de mala fe por parte de las aseguradoras en relación con las prestaciones por incapacidad a largo plazo pueden ser:
- Denegar una solicitud de prestaciones sin una razón válida
- Retrasar la resolución de una reclamación o el pago de las prestaciones durante un tiempo injustificado
- No llevar a cabo una investigación exhaustiva de la reclamación
- Exigir información innecesaria o excesiva, o pruebas de discapacidad
- Pagar prestaciones inferiores a las que establece la póliza de incapacidad a largo plazo
- Conductas irrazonables, como basarse en informes de discapacidad engañosos
- Prácticas engañosas para eludir el pago de prestaciones por discapacidad
- Interpretación errónea deliberada de los expedientes de políticas o de discapacidad
- Tácticas abusivas o coercitivas para la resolución de reclamaciones
Tan pronto como reciba una respuesta desfavorable de su compañía de seguros de incapacidad a largo plazo (LTD), revise su póliza. Asegúrese de que la compañía esté tomando una medida que vaya en contra de lo establecido en su póliza. Nuestros abogados pueden ayudarle a entender su póliza de LTD y la jerga legal si es necesario. Guarde la carta que le envió la compañía de seguros, así como cualquier explicación que le hayan dado sobre la acción. Si habla con su aseguradora por teléfono, grabe los detalles de la conversación, como con quién habló. Si cree que se trata de un caso de mala fe, acuda a un abogado para que le asesore. Es posible que tenga que presentar una queja contra la aseguradora o hacer valer sus derechos ante los tribunales.

Cómo defenderse ante las compañías de seguros que actúan de mala fe
Los casos de mala fe por parte de las aseguradoras en reclamaciones por lesiones personales e incapacidad son relativamente poco comunes, pero, lamentablemente, estas situaciones pueden afectar y de hecho afectan a las personas con discapacidad. Si una compañía de seguros rechaza, reduce o retrasa de manera injustificada los beneficios de los que depende tu familia para su bienestar futuro, protege tus derechos con la ayuda de un abogado especializado en casos de mala fe de Orange County. Nuestro equipo cuenta con un profundo conocimiento de las leyes de seguros y tiene experiencia en la lucha contra compañías de seguros, tanto pequeñas como grandes, en nombre de clientes que han sido perjudicados. El proceso para obtener una indemnización de las aseguradoras que actúan de mala fe puede incluir lo siguiente:
- Revisa tu plan de prestaciones por discapacidad. En primer lugar, averigüe si las medidas tomadas por la compañía de seguros son razonables. Revise su póliza de prestaciones por discapacidad y compruebe si existe una razón de buena fe que justifique las medidas de la compañía. Es posible que usted pensara que su póliza ofrecía un determinado tipo de cobertura, cuando en realidad no es así. El Departamento de Trabajo ofrece un excelente recurso para ayudarle a revisar su póliza y presentar una reclamación por discapacidad.
- Llame a un abogado. Si la respuesta de tu compañía de seguros te parece poco razonable según lo establecido en tu póliza, ponte en contacto con un abogado. Es posible que necesites una segunda opinión para revisar tu póliza y asegurarte de ello. Si coincidimos en que la decisión de la aseguradora no se ajusta a tu póliza, podemos ayudarte a demandar a la aseguradora.
- Expone tus argumentos. Un abogado puede ayudarte a reunir los elementos necesarios para demostrar ante los tribunales que la compañía de seguros actuó de mala fe. En California, esto implica demostrar que la compañía de seguros retuvo prestaciones a las que tenías derecho en virtud de la póliza y que el motivo de dicha retención era irrazonable o carecía de causa justificada.
Cómo demandar a una compañía de seguros por mala fe
Los tribunales de California han reconocido desde hace tiempo que toda póliza de seguro conlleva un deber implícito de buena fe y trato justo, y que una aseguradora que retenga injustificadamente las prestaciones puede ser demandada por responsabilidad civil extracontractual, no solo por incumplimiento de contrato. Esto puede favorecer a los demandantes que se enfrentan a las aseguradoras en acuerdos extrajudiciales o juicios. Ten en cuenta que no todas las acciones adversas de las aseguradoras se considerarán “mala fe”. Por ejemplo, los errores administrativos que provoquen un retraso en el pago de las prestaciones podrían no cumplir con la carga de la prueba de la “irrazonabilidad” de la compañía. Además, el hecho de que tu aseguradora haya cometido un acto de mala fe cuantificable no significa necesariamente que tu caso llegue a juicio. Un buen abogado puede ayudarte a entender si tu caso tiene fundamento como reclamo por mala fe en California, y cuáles son tus posibles opciones para obtener prestaciones por discapacidad en el futuro.
Si tu caso de mala fe de una aseguradora llega a los tribunales en Orange County, se presentará ante el Tribunal Superior de Orange County. Los litigios de seguros complejos o de gran importancia se asignan y se ven en el Centro de Litigios Civiles Complejos, ubicado en 751 West Santa Ana Blvd., Santa Ana, CA 92701. Las demandas de seguros civiles comunes suelen asignarse al Centro Central de Justicia más cercano.
¿Reúne los requisitos para recibir una indemnización?
Dado que millones de personas en todo el país dependen de los beneficios del seguro por discapacidad, no es de extrañar que cada año surjan numerosos casos de mala fe en las reclamaciones. Bentley & More, LLP, incluye la mala fe en los seguros como un área de práctica debido a la importancia de este tema en California. El bufete se dedica a ayudar a las personas con discapacidad a defenderse de las compañías de seguros que intentan eludir sus obligaciones y evitar el pago de las prestaciones que les corresponden. Con numerosos galardones, puestos de liderazgo y reconocimiento en varias publicaciones y plataformas de difusión importantes, nuestros abogados se han forjado una sólida reputación en Orange County. Contamos con lo necesario para ayudarte a luchar contra la mala fe de las aseguradoras.
Una demanda contra tu aseguradora no solo puede dar lugar al pago de las prestaciones originales que la compañía te debía, sino también a una indemnización adicional por las molestias sufridas. Estas variarán según cada caso, pero pueden incluir el pago de los honorarios de tu abogado, pérdidas económicas, daño moral, indemnización por incumplimiento de contrato, multas legales, intereses y daños punitivos. Según el artículo California del Código Civil § 3294, para que se concedan daños punitivos se requieren pruebas claras y convincentes de que la aseguradora actuó con malicia, opresión o fraude. La negligencia ordinaria, o incluso la negligencia grave, no es suficiente. Además, como se explicó anteriormente, por lo general no se pueden obtener daños punitivos ni por angustia emocional si tu cobertura de seguro de incapacidad a largo plazo (LTD) se rige por la ley ERISA en lugar de la ley de mala fe California.
Preguntas frecuentes sobre reclamaciones por mala fe en seguros
¿Qué se considera mala fe por parte de la aseguradora en California?
Se habla de «mala fe en los seguros» cuando una aseguradora rechaza, retrasa o paga menos de lo debido por un reclamo válido sin una razón justa y honesta. Por lo general, un simple error no es suficiente, pero una práctica habitual de manejo irrazonable sí suele serlo.
¿Afecta la ley ERISA mi reclamo por mala fe en relación con mi seguro por discapacidad a largo plazo?
Sí, si tu cobertura de incapacidad a largo plazo (LTD) proviene del plan colectivo de tu empleador. Las reclamaciones bajo la ley ERISA se resuelven según normas federales que, por lo general, no permiten indemnizaciones punitivas, por lo que es recomendable averiguar qué ley se aplica a tu póliza antes de presentar la reclamación.
¿Cuánto tiempo tengo para apelar una reclamación de incapacidad a largo plazo (LTD) que fue rechazada?
Si tu plan se rige por la ley ERISA, por lo general tienes al menos 180 días a partir de la fecha de la denegación para presentar una apelación por escrito. Las reclamaciones que no se rigen por la ley ERISA tienen plazos diferentes, por lo que es mejor que hables con un abogado tan pronto como recibas la carta de denegación.
¿Puedo reclamar una indemnización por daños punitivos a mi compañía de seguros?
Solo en algunos casos. Debes demostrar, con pruebas claras y convincentes, que la aseguradora actuó con malicia, opresión o fraude, y, por lo general, no se pueden otorgar daños punitivos en los planes ERISA patrocinados por el empleador.
Opiniones de nuestros clientes
“Tenía un caso muy complicado que ya habían rechazado dos abogados litigantes de primer nivel antes de conocer a Brayden y Greg en Bentley & Moore. Desde el principio, demostraron por qué son auténticos profesionales en lo que respecta a los abogados litigantes.
Brayden y Greg demostraron una pasión increíble, prestaron mucha atención a los detalles y lucharon sin descanso por mí. No se limitaron a aceptar mi caso, sino que se lo tomaron como propio. Sus habilidades y su preparación fueron de primera categoría, y nunca se echaron atrás ante la compañía de seguros ni ante el desafío.
Gracias a su dedicación y experiencia, obtuve un resultado excelente que superó mis expectativas. Está claro que son auténticos abogados litigantes que se preocupan profundamente por sus clientes y están dispuestos a defender casos que otros no se atreven a aceptar.
”Si necesitas abogados valientes, estratégicos y comprometidos con obtener resultados, no puedo recomendar lo suficiente a Brayden y Greg, de Bentley & Moore».” – Carmen Cervantes ⭐⭐⭐⭐⭐
¡Póngase en contacto hoy mismo con un abogado especializado en casos de mala fe de Santa Ana Insurance!
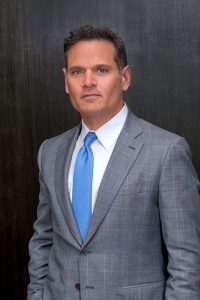
Keith More, abogado especializado en lesiones personales
Las pólizas de seguro son, por naturaleza, documentos muy complejos, con mucha letra pequeña y jerga jurídica que pueden confundir al asegurado medio. No intente interpretar su póliza ni discutir con una gran aseguradora por su cuenta. Nuestra firma brinda asistencia legal a personas locales con lesiones o discapacidades que se enfrentan a reclamaciones denegadas, retrasos en los pagos u otras acciones adversas aparentemente sin motivo. Podemos ayudarle a presentar su queja, entender su póliza o presentar una demanda por mala fe contra su aseguradora, si corresponde.
No espere a que su compañía de seguros cambie de opinión o se disculpe. Probablemente eso no sucederá. En su lugar, actúe de forma proactiva para proteger su futuro contratando a un abogado. Llame a nuestros abogados especializados en lesiones personales de Orange County al (949) 541-6887 o visita nuestro sitio web para programar una consulta inicial gratuita.
Programa una consulta gratuita
Oficina de Bentley & More LLP
Dirección: 4931 Birch Street Newport Beach, CA 92660
Teléfono: (949) 870-3800
Santa Ana, Recursos relacionados con la mala fe en seguros en California:
- Reclamaciones de seguro por accidentes de motocicleta frente a accidentes de auto
- Cómo demostrar una lesión cerebral traumática leve con un escáner normal
- Normas federales de transporte por carretera que provocan accidentes
Santa Ana, Recursos legales sobre mala fe en seguros en California
- Departamento de Seguros de California – Portal de quejas de los consumidores y cumplimiento normativo
- Tribunal Superior Orange County – Litigios de seguros del Centro Complejo Civil
- Código de Seguros California, sección 790.03 – Prácticas desleales en la liquidación de reclamaciones
Acerca de Santa Ana, CA
El Centro Regional de Transporte Santa Ana Se erige como un centro de tránsito vital en Santa Ana, conectando a miles de viajeros locales a diario a través de las redes regionales de trenes y autobuses. Sin embargo, las disputas sobre la cobertura de seguros y las denegaciones de mala fe siguen siendo un desafío significativo para los asegurados locales que se recuperan de accidentes catastróficos a lo largo de rutas muy transitadas como la autopista 5. En respuesta a ello, los organismos reguladores estatales, como el Departamento de Seguros de California, velan activamente por el cumplimiento de prácticas justas de liquidación de reclamaciones y de las leyes de protección de los asegurados. A través de estas protecciones legales y los recursos jurídicos locales, Santa Ana mantiene un entorno justo y responsable para los miembros asegurados de la comunidad.

 EN