Inicio » Blog » ¿Me cubre mi propio seguro de auto si me atropella un conductor de Uber o Lyft en California?
|
|
Última modificación el 21 de octubre de 2026
Ser atropellado por un conductor que trabaja para Uber o Lyft convierte un simple choque de rutina en algo más complicado. Ya sea que La cobertura que te brinda tu propio seguro de auto depende en gran medida de lo que estuviera haciendo la aplicación del conductor en el momento del impacto y qué tipo de seguro tiene la parte culpable.
Nuestro abogados especializados en lesiones personales en Bentley & More LLP Hemos representado a personas lesionadas en todo California desde la fundación de la firma en 2016, y determinar qué póliza debe qué suele ser la primera tarea en una reclamación relacionada con un servicio de transporte compartido.
Puntos clave
- California clasifica los accidentes de vehículos compartidos según los períodos de cobertura del seguro, en función del estado del conductor en la aplicación.
- Una ley de 2025 redujo la cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM) que Uber y Lyft deben ofrecer mientras haya un pasajero en el auto, a partir de 2026.
- Tu propia cobertura UM/UIM puede cubrir el vacío que ahora deja la póliza de transporte compartido.
- Por lo general, son la culpa y el estado de la aplicación, y no la marca del servicio de transporte compartido, los que determinan qué aseguradora paga primero.
¿Qué pasa con tu seguro cuando un conductor de Uber o Lyft te atropella?
Si el conductor del servicio de transporte compartido causó el accidente, la reclamación generalmente se presenta contra el seguro del servicio de transporte compartido o el seguro personal de ese conductor, no contra tu propia aseguradora. Para evaluar cómo las diferentes colisiones de vehículos afectan las evaluaciones de la cobertura de seguro, revisa los factores comunes en accidentes de tráfico ocurren todos los días, en barrios residenciales, en las intersecciones del centro de la ciudad y en las autopistas.
Uber y Lyft son empresas de redes de transporte que ofrecen servicios de transporte programados con anticipación a través de una plataforma en línea que conecta a los conductores con los pasajeros. El Comisión de Servicios Públicos California supervisa los seguros que estas empresas deben contratar.
Tu propia póliza es la que se aplica cuando el conductor culpable no puede cubrir por completo tus lesiones.
Explicación de los tres períodos de cobertura del seguro para viajes compartidos de California
La cobertura varía según lo que mostrara la aplicación en el momento del accidente.
- Aplicación completamente desactivada: solo se aplica la póliza de seguro de auto personal del conductor, sin ningún tipo de cobertura para viajes compartidos.
- Con la app abierta, esperando un emparejamiento: seguro para empresas de redes de transporte debe pagar primero, con límites mínimos de $50,000 por persona, $100,000 por accidente en caso de lesiones y $30,000 por daños a la propiedad. Esto se aplica antes de aceptar cualquier viaje.
- Viaje aceptado hasta el momento de la entrega: la póliza de responsabilidad civil comercial de $1 millones es la cobertura principal, y la empresa también debe proporcionar cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM) desde el momento en que un pasajero sube al vehículo.
El período que se aplique puede convertir un reclamo sencillo en uno controvertido, ya que entran en juego tanto los registros de la aplicación como las declaraciones de los conductores. Cuando los transportistas comerciales se ven involucrados en choques, se aplican normas similares de responsabilidad objetiva Casos de accidentes de camiones en California.
Cuando tu propia póliza debe entrar en acción
La cobertura contra conductores sin seguro cubre las lesiones causadas por un conductor que no tiene seguro, mientras que la cobertura contra conductores con seguro insuficiente se aplica cuando el conductor culpable tiene seguro, pero este no es suficiente.
California no te permite sumar los límites de varios vehículos. En Código de Seguros de California, § 11580.2, una regla contra la acumulación limita la indemnización al límite más alto de cobertura UM/UIM de tu póliza. Ese límite es aún más importante ahora que la cobertura UM de los servicios de transporte compartido es menor.
Preguntas frecuentes
¿Mi seguro de auto habitual me cubre si voy como pasajero en un Uber que sufre un choque?
A veces. Tu propia cobertura UM/UIM puede aplicarse si el conductor culpable no tiene seguro o no cuenta con cobertura suficiente, incluso cuando viajas como pasajero.
¿Qué pasaría si el conductor de Uber o Lyft que me atropelló estuviera conectado a la app pero no hubiera aceptado un viaje?
Ese es un nivel de cobertura más bajo según la ley estatal. Sin embargo, esos límites más bajos siguen siendo primarios, por lo que la póliza personal del conductor no tiene que pagar primero. Es muy importante documentar el estado de la aplicación del conductor al momento del accidente, lo antes posible. Este período suele ser un punto de controversia en una reclamación relacionada con el transporte compartido.
¿Qué cobertura contra conductores sin seguro o con seguro insuficiente tiene un conductor de Uber o Lyft?
A partir de 2026, Uber, Lyft y otras empresas de transporte compartido deberán contar únicamente con una cobertura de $60,000 por persona y $300,000 por accidente en el seguro contra conductores sin seguro o con seguro insuficiente, siempre que haya un pasajero en el auto. Si no hay ningún pasajero en el auto, podría aplicarse la cobertura del propio conductor.
Bentley & More LLP: Un bufete de abogados especializado en accidentes de transporte compartido California
Determinar si debe pagar tu propia póliza o el seguro comercial de una empresa de transporte compartido no es algo que la mayoría de las personas pueda resolver con solo leer el folleto de la póliza. Por lo general, es necesario comparar lado a lado los datos de la aplicación del conductor, los documentos de cobertura de la empresa de transporte compartido y tu propia póliza.
Póngase en contacto con nuestro bufete hoy mismo para analizar lo que pasó y averiguar qué cobertura se aplica a tu accidente.
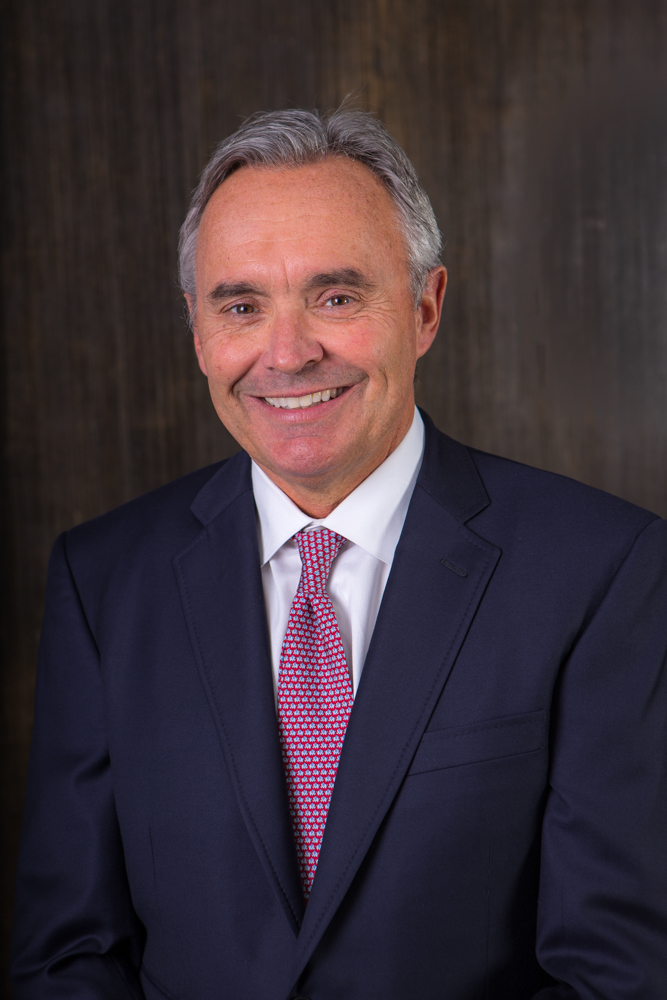
Acerca del autor: Greg Bentley
Cofundador y abogado litigante en Bentley & More LLP
Greg Bentley es cofundador de Bentley & More LLP en Newport Beach, California. Con 36 años de experiencia, representa a demandantes en casos de lesiones personales, muerte por negligencia, responsabilidad por productos defectuosos, mala fe de las aseguradoras, condiciones peligrosas en carreteras y propiedades, y defectos en obras de construcción. Habilitado para ejercer en el Colegio de Abogados de California, Greg obtuvo su título de Doctor en Derecho en la Facultad de Derecho de la Western State University en 1990. Es miembro de varias organizaciones de abogados litigantes a las que solo se puede ingresar por invitación, entre ellas el Colegio Americano de Abogados Litigantes y la Academia Internacional de Abogados Litigantes, y participa activamente en múltiples asociaciones de abogados litigantes a nivel estatal y regional.




 EN